Oui, une grande partie des « meilleurs livres de trading » recommandés en ligne est faible du point de vue quantitatif. On y trouve des anecdotes invérifiables, des figures choisies après coup et des conseils psychologiques impossibles à falsifier. Une lecture peut être agréable sans fournir la moindre preuve qu’une méthode possède une espérance positive.
Une bibliothèque sérieuse doit répondre à cinq questions : comment les ordres rencontrent-ils la liquidité, d’où vient l’hypothèse de rendement, comment la tester sans fuite d’information, comment dimensionner le risque et comment combiner plusieurs sources de rendement ?
1. Trading and Exchanges : Larry Harris
C’est la base de microstructure. Larry Harris explique les types d’ordres, le spread, la liquidité, l’asymétrie d’information, le rôle des market makers et les coûts supportés par les traders pressés. Le livre ne vend aucun setup : il explique le marché comme un mécanisme d’échange.
Niveau : intermédiaire. À retenir : avant de rechercher un signal, comprendre qui fournit la liquidité, qui la consomme et pourquoi le prix exécuté diffère du prix observé.
2. Quantitative Trading : Ernest P. Chan et Rishi K. Narang
La deuxième édition, parue en 2026, propose une introduction accessible à la recherche de stratégies systématiques : données, backtest, mean reversion, arbitrage statistique, exécution et organisation d’une activité quantitative. Les exemples restent pédagogiques et ne doivent jamais être copiés comme des stratégies actuelles.
Niveau : débutant avec quelques bases en Python et statistiques. Limite : un exemple pédagogique rentable sur un ancien échantillon n’est pas une preuve de performance future.
3. Systematic Trading : Robert Carver
Robert Carver relie prévisions, volatilité, diversification et allocation du risque dans un cadre exploitable. L’intérêt majeur est le dimensionnement : chaque signal est ramené à une unité de risque comparable avant d’être combiné avec les autres.
Niveau : intermédiaire. À retenir : une bonne idée faiblement dimensionnée peut survivre ; une idée moyenne surdimensionnée peut détruire le portefeuille.
4. Evidence-Based Technical Analysis : David Aronson
Aronson traite l’analyse technique comme une hypothèse à tester, pas comme un vocabulaire graphique. Il introduit la significativité statistique, le data mining bias, les tests hors échantillon et la différence entre exploration et confirmation.
Niveau : intermédiaire à avancé. À retenir : plus vous essayez de règles, plus le meilleur backtest observé doit être pénalisé pour tenir compte de la sélection.
5. Expected Returns : Antti Ilmanen
Ilmanen examine les primes de risque et les sources de rendement à travers les classes d’actifs : value, carry, momentum, volatilité, liquidité et cycles. C’est un ouvrage de finance empirique, utile pour relier un signal à une explication économique et à son comportement historique.
Niveau : avancé. À retenir : une prime connue peut persister tout en traversant des périodes longues et douloureuses ; sa présence historique ne garantit ni sa stabilité ni sa disponibilité après coûts.
6. Active Portfolio Management : Grinold & Kahn
Cette référence formalise la construction de portefeuille actif : prévisions, information coefficient, breadth, contraintes, risque actif et coûts. Elle aide à comprendre pourquoi un signal seul n’est pas une stratégie et pourquoi l’optimisation amplifie facilement les erreurs d’estimation.
Niveau : avancé, mathématique. À retenir : la qualité de l’allocation dépend autant de l’incertitude des estimations que de leur valeur centrale.
7. Advances in Financial Machine Learning : Marcos López de Prado
Le livre présente des sujets importants : étiquetage, validation adaptée aux séries temporelles, purge et embargo, importance des variables et risque de surapprentissage. Il est souvent surrecommandé aux débutants. Sans bases solides en statistiques, séries temporelles et programmation, il devient facile d’appliquer ses recettes sans comprendre leurs hypothèses.
Niveau : avancé. Verdict : utile comme boîte à outils critique, pas comme premier livre et certainement pas comme preuve que le machine learning crée automatiquement un edge.
Références spécialisées selon le besoin
- Produits dérivés : Options, Futures, and Other Derivatives de John Hull.
- Séries temporelles : Analysis of Financial Time Series de Ruey S. Tsay.
- Allocation et facteurs : Asset Management d’Andrew Ang.
- Optimisation robuste : compléter les livres par les articles académiques sur l’erreur d’estimation et le shrinkage.
- Backtest overfitting : lire les travaux de David Bailey, Jonathan Borwein, Marcos López de Prado et Qiji Zhu sur la probabilité de surapprentissage.
Où placer les livres de psychologie populaires ?
Des titres comme Trading in the Zone peuvent aider certains lecteurs à verbaliser leurs erreurs, mais ils ne constituent pas une base scientifique pour construire une stratégie. Ils fournissent surtout des récits et des principes généraux. Ils passent après la microstructure, les statistiques, le risque et la validation.
Pour les biais, mieux vaut partir de la littérature expérimentale et des données de courtage : prospect theory de Kahneman et Tversky, effet de disposition, excès de trading étudié par Barber et Odean, et travaux sur la calibration des prévisions.
Le rôle du Guide du Trading Catastrophique
Le Guide du Trading Catastrophique, signé TraderPerdant, n’essaie pas de remplacer ces références. Il sert de porte d’entrée : reconnaître le surlevier, la FOMO, le déni des frais et la sélection opportuniste des résultats. L’humour crée le réflexe ; les livres quantitatifs et les outils gratuits fournissent ensuite la méthode.
Ordre de lecture recommandé
- Larry Harris pour comprendre l’exécution et les coûts.
- Chan et Narang pour structurer une première recherche systématique.
- Robert Carver pour le dimensionnement et la diversification.
- Aronson pour apprendre à réfuter ses propres backtests.
- Ilmanen ou Grinold & Kahn pour passer au portefeuille.
- López de Prado, Tsay, Hull ou Ang selon la spécialisation.
Le livre de TraderPerdant reste une introduction satirique aux erreurs de comportement et de gestion du risque. Il peut se lire avant cette séquence, mais il n’est volontairement pas classé parmi les manuels quantitatifs.
Le test anti-bullshit avant d’acheter
- Le livre définit-il une hypothèse falsifiable plutôt qu’une histoire convaincante ?
- Traite-t-il les coûts, la liquidité et le slippage ?
- Sépare-t-il données d’exploration, validation et véritable test hors échantillon ?
- Quantifie-t-il l’incertitude, le drawdown et la sensibilité des paramètres ?
- Explique-t-il dans quelles conditions la méthode doit échouer ?
Passer de la lecture à une recherche reproductible
Une lecture quant doit produire un protocole, pas une croyance. Écrivez l’hypothèse, fixez les données autorisées, incluez les coûts, verrouillez les paramètres, puis utilisez l’analyse walk-forward, le détecteur d’overfitting et la simulation Monte Carlo. La méthodologie éditoriale du site détaille les mêmes principes de vérifiabilité.
Sources éditoriales et fiches des éditeurs
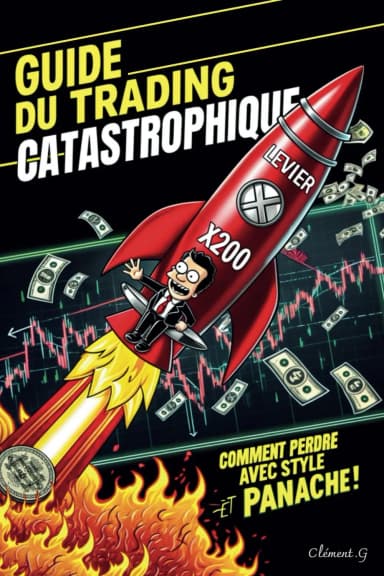
Le livre
Éviter les erreurs coûte moins cher que les réparer
86 pages de pédagogie par l’absurde pour reconnaître le surlevier, la FOMO, le déni du risque et les faux raccourcis avant qu’ils ne vident le compte.
Kindle 7,99 € · Broché 20,00 € · ISBN 979-8307104255
Parcours conseillé
Pour continuer
Commencez par l’étape recommandée, puis approfondissez selon votre besoin.
Étape recommandée
Psychologie fondée sur les données
Les biais documentés, au-delà de la littérature motivationnelle.
Ouvrir cette étape